


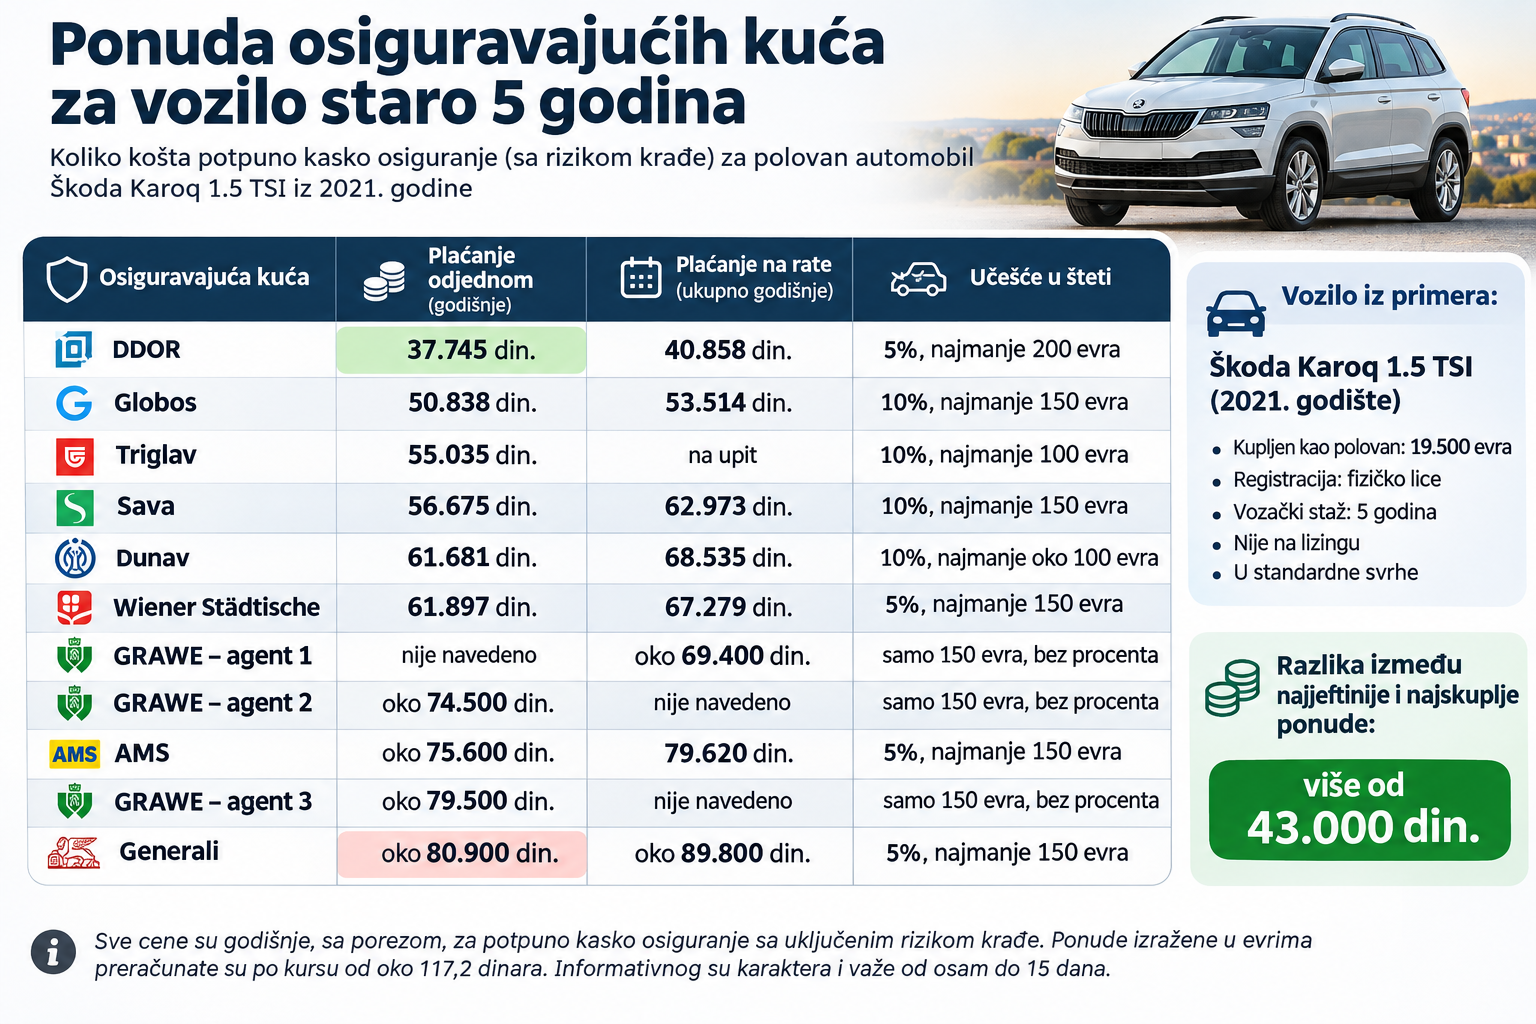
Za isti polovan automobil, kasko osiguranje u Srbiji može da košta od 37.745 do oko 81.000 dinara godišnje, u zavisnosti od toga kod kog osiguravača ugovarate polisu.

To pokazuje poređenje 11 ponuda koje je čitalac Kamatice prikupio od deset osiguravajućih kuća u novembru 2026. godine. U pitanju je Škoda Karoq 1.5 TSI iz 2021. godine, kupljena kao polovna za 19.500 evra. Vozilo je registrovano na fizičko lice, vlasnik ima pet godina vozačkog staža, automobil nije na lizingu i koristi se u standardne svrhe.
Razlika između najjeftinije i najskuplje ponude iznosi više od 43.000 dinara godišnje. Međutim, poređenje je pokazalo još jednu zanimljivost – čak i tri agenta iste osiguravajuće kuće mogu da ponude značajno različite cene za potpuno isti automobil.
Prema kojoj vrednosti automobila se obračunava kasko?
Jedna od prvih stvari na koju treba obratiti pažnju jeste vrednost vozila na osnovu koje osiguravač obračunava premiju. Osiguravajuće kuće ne moraju da uzmu u obzir cenu po kojoj je automobil zaista kupljen.
U ovom slučaju, vlasnik je Škodu Karoq platio 19.500 evra, ali su osiguravači za obračun koristili takozvanu novonabavnu vrednost iz kataloga Auto-moto saveza Srbije. Ta vrednost se u prikupljenim ponudama kretala od 20.566 do skoro 26.000 evra.
Zbog toga je važno da pre prihvatanja ponude proverite koju vrednost vozila je osiguravajuća kuća uzela kao osnovu za obračun premije. Razlike u proceni mogu da utiču na cenu osiguranja, ali i na eventualnu isplatu štete.
Koliko košta kasko osiguranje i da li je jeftinije plaćanje na rate?
Poređenje ponuda pokazuje da je najpovoljniji DDOR, sa godišnjom premijom od 37.745 dinara za jednokratno plaćanje. Na drugom kraju nalazi se Generali, sa ponudom od oko 80.900 dinara. Kod većine osiguravača plaćanje na 12 mesečnih rata povećava ukupnu godišnju cenu za oko 5 do 11 odsto.
Sve cene su godišnje, sa porezom, za potpuno kasko osiguranje sa uključenim rizikom krađe. Ponude izražene u evrima preračunate su po kursu od oko 117,2 dinara. Najjeftinija polisa ne mora nužno da bude i najpovoljnija kada dođe do štete. Razlike postoje i u uslovima osiguranja, obaveznom učešću vlasnika u šteti i dodatnim zahtevima osiguravača.
DDOR, na primer, za pokriće rizika krađe zahteva dodatnu zaštitu vozila, poput alarma ili mehaničke brave. Takođe, štete od grada i oluje pokriva tek 72 sata od početka važenja polise. Sa druge strane, GRAWE ima drugačiji model učešća u šteti. Umesto procenta, vlasnik plaća fiksnih 150 evra, bez obzira na visinu štete. To može da bude značajna prednost kod skupljih popravki.
Ako, na primer, šteta iznosi 3.000 evra, osiguranik kod GRAWE-a plaća 150 evra. Kod osiguravača koji primenjuje učešće od 10 odsto, njegov trošak iznosio bi 300 evra.
PREPORUKA

Osiguravajuće kuće u Evropi ne žele da osiguraju kineske automobile, razlozi nisu kvalitet i bezbednost
vest

Udario vas je neregistrovan automobil? Ne morate sami da plaćate popravku, evo kako da nadoknadite štetu
savet

Problemi koje možete da sprečite pre kupovine polovnjaka - Obavezno proverite ovo
vodic
 Tri agenta iste osiguravajuće kuće, tri različite cene
Jedno od najvećih iznenađenja tokom prikupljanja ponuda bila je razlika između agenata koji rade za istu osiguravajuću kuću.
„Poslao sam upite na razne adrese, a paralelno sam od troje prijatelja, sa tri različite strane, dobio preporuke za agente koji prodaju kasko. Od sva tri kontakta sam tražio ponudu i ispostavilo se da sva tri agenta rade u istoj osiguravajućoj kući. Ipak, za isti automobil dobio sam tri različite ponude“, kaže sagovornik, vlasnik vozila.
Uz isto učešće u šteti od 150 evra, ponude su se kretale od 592 do 678 evra godišnje, što je razlika od oko 10.000 dinara. Agenti su, pritom, računali i sa različitom vrednošću istog automobila – od 20.566 do 25.954 evra.
Zanimljivo je i da je najjeftinija bila ponuda na mesečne rate, koje su inače kod većine osiguravača skuplje od jednokratnog plaćanja. Ovaj primer pokazuje da nije dovoljno tražiti ponudu samo od jedne osiguravajuće kuće. Vredi proveriti i šta različiti agenti iste kompanije mogu da ponude.
Kako da platite manje za kasko osiguranje?
Cena kasko osiguranja nije uvek konačna i na nju se može uticati. Prikupljene ponude pokazuju da je poređenje osiguravača, ali i pregovaranje sa agentima, jedan od načina da se godišnji trošak značajno smanji.
Nekoliko koraka može da pomogne:
● Pošaljite upit svim osiguravajućim kućama. Pripremite podatke o automobilu i pošaljite ih na adrese više osiguravača istovremeno. Većina će tražiti fotografiju saobraćajne dozvole ili polise autoodgovornosti, a ponude obično stižu za jedan do dva dana.
● Iskoristite konkurentske ponude. Kada prikupite cene, pošaljite najpovoljniju ponudu osiguravačima čiji vam uslovi najviše odgovaraju i pitajte da li mogu da je isprate. Popusti na osnovu konkurentskih ponuda nisu neuobičajeni.
● Proverite ponude različitih agenata. Primer tri agenta iste osiguravajuće kuće pokazuje da i unutar jedne kompanije mogu postojati značajne razlike. Agenti na višim pozicijama, poput rukovodilaca prodaje ili samostalnih komercijalista, često imaju veća ovlašćenja za odobravanje popusta.
●Ne gledajte samo cenu, već i učešće u šteti. Niža premija može da se pokaže kao skuplja opcija ako vlasnik mora da plati 10 odsto vrednosti svake štete.
● Proverite obračunatu vrednost vozila. Ako je osiguravač koristio nižu vrednost automobila kako bi ponuda bila povoljnija, tražite pisanu potvrdu da to neće uticati na iznos eventualne isplate štete.
● Razmotrite jednokratno plaćanje. U ovom poređenju, plaćanje cele premije unapred donosi uštedu od oko 2.700 do skoro 9.000 dinara godišnje, u zavisnosti od osiguravača.
Kasko osiguranje zato ne treba birati samo na osnovu najniže ponuđene cene. Važno je uporediti vrednost vozila koja je korišćena za obračun, obim pokrića, učešće u šteti i uslove plaćanja. Nekoliko dodatnih upita i poređenje više ponuda mogu da naprave razliku od desetina hiljada dinara na godišnjem nivou.
Zabranjeno preuzimanje dela ili čitavog teksta, bez navođenja i linkovanja izvora i autora, a u skladu sa odredbama uslova korišćenja portala kamatica.com i Zakonom o javnom informisanju i medijima.

Ostavi komentar