


Kupovina automobila na rate za mnoge građane Srbije predstavlja najrealniji način da dođu do novog ili polovnog vozila. Međutim, dilema je da li automobil kupiti na kredit ili putem lizinga. Iako mesečne rate mogu biti slične, razlike u vlasništvu, učešću, osiguranju i dodatnim troškovima mogu značajno uticati na konačnu cenu.

Osnovna razlika između auto-kredita i finansijskog lizinga jeste vlasništvo nad automobilom. Kod kredita kupac odmah postaje vlasnik vozila, dok banci otplaćuje pozajmljeni novac. Banka, međutim, može zahtevati zalogu na automobilu. Kod finansijskog lizinga automobil ostaje u vlasništvu lizing kuće tokom trajanja ugovora, a korisnik stiče vlasništvo po ispunjenju ugovorenih uslova, uključujući eventualnu otkupnu vrednost.
Prema objašnjenjima Narodne banke Srbije, prilikom izbora finansiranja posebno je važno uporediti ukupne troškove, a ne samo visinu mesečne rate.
Auto-kredit - Manje ograničenja, ali ne uvek i niža rata
Jedna od prednosti auto-kredita jeste mogućnost kupovine vozila bez učešća, što nude pojedine banke. Takođe, kod određenih kredita kasko osiguranje nije obavezno. Na primer, Raiffeisen banka u jednom od reprezentativnih primera dinarskog auto-kredita navodi fiksnu nominalnu kamatu od 6,99 odsto, bez obaveznog učešća. Međutim, ova stopa važi pod određenim uslovima i ne predstavlja ponudu dostupnu svakom klijentu. Kod kredita indeksiranih u evrima kamate mogu biti niže, ali kupac preuzima i valutni rizik, jer promena kursa može povećati ratu izraženu u dinarima.
Lizing - Niža kamata ne znači i jeftiniji automobil
Kod finansijskog lizinga učešće je obavezno, ali njegova visina zavisi od uslova finansiranja i konkretne ponude. Kasko osiguranje je takođe obavezno. U reprezentativnom primeru Raiffeisen Leasinga iz oktobra 2026. godine fiksna nominalna kamata iznosi 5,99 odsto, dok efektivna stopa dostiže 9,95 odsto. Razlika pokazuje koliko je važno sagledati i dodatne troškove finansiranja. Pritom treba proveriti šta je uključeno u efektivnu kamatu, a šta se plaća posebno, poput osiguranja, registracije i eventualnog otkupa vozila.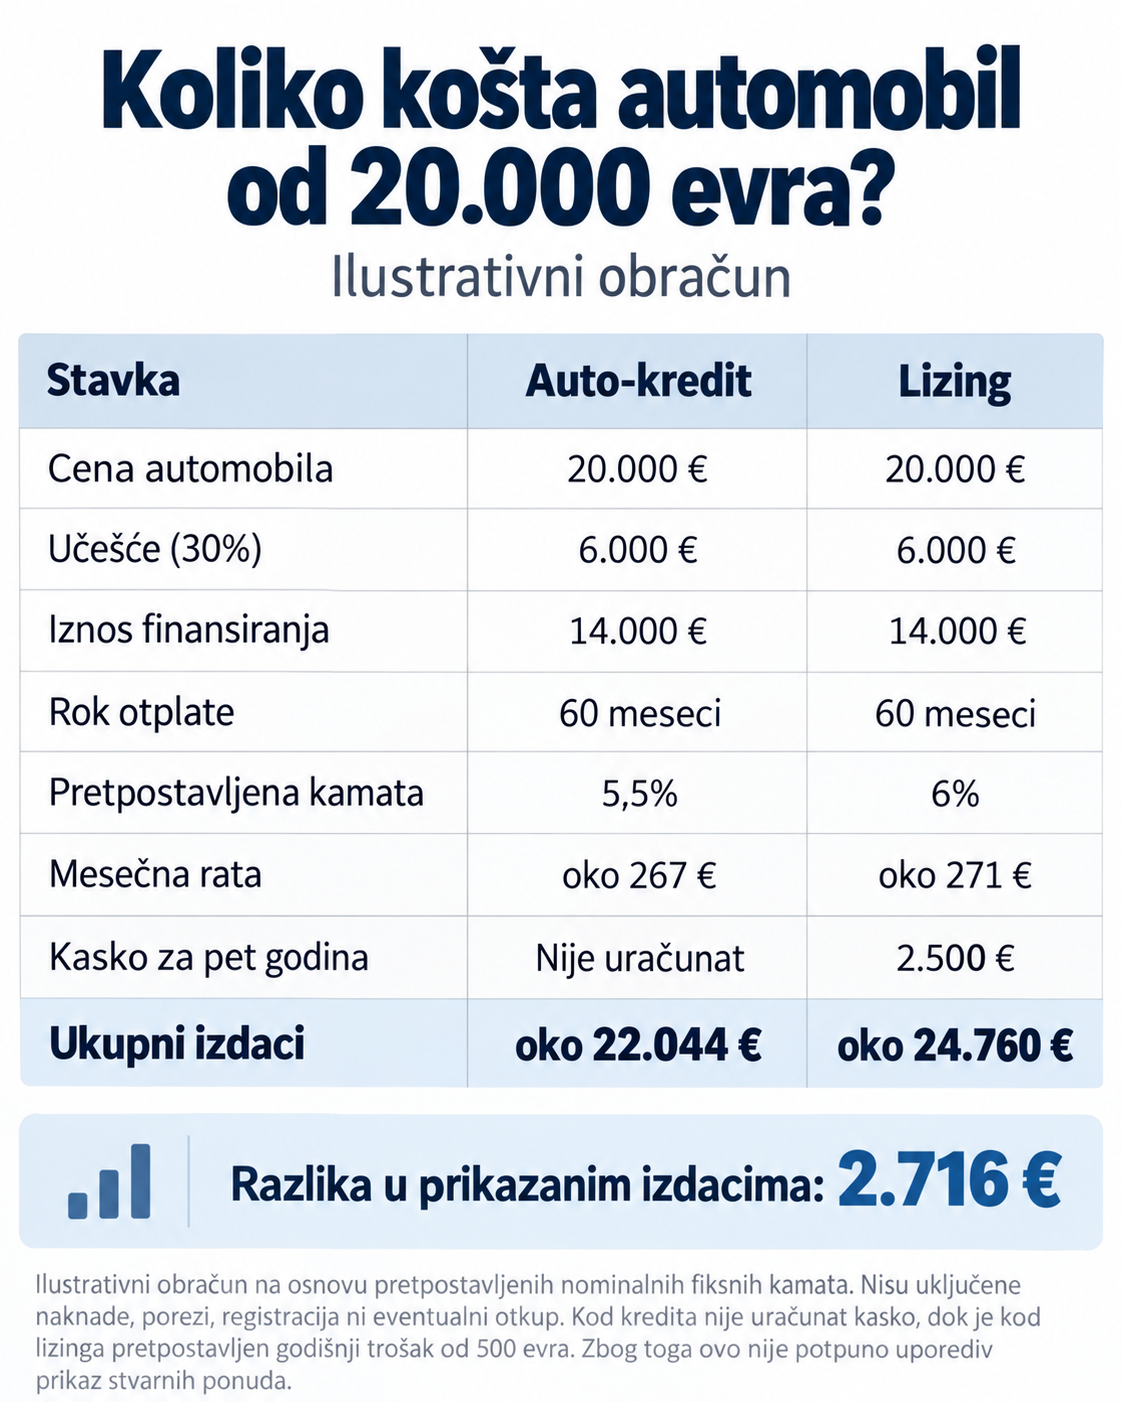
Koliko razlika može da košta?
Zamislimo kupovinu automobila od 20.000 evra, uz učešće od 6.000 evra i otplatu preostalih 14.000 evra tokom pet godina. Uz pretpostavljenu fiksnu nominalnu kamatu od 5,5 odsto, mesečna rata kredita iznosila bi približno 267 evra. Kod lizinga sa nominalnom kamatom od šest odsto osnovna rata bila bi oko 271 evro, pre dodatnih troškova. Međutim, ako kasko osiguranje košta 500 evra godišnje, tokom pet godina to predstavlja dodatnih 2.500 evra. U ovom pojednostavljenom primeru ukupni izdaci za lizing, zajedno sa kaskom, bili bi približno 2.700 evra veći nego kod kredita bez kaska.
Ako bi kupac ugovorio kasko i kod kredita, razlika bi bila znatno manja. Konačan rezultat zavisi i od naknada, poreza, registracije i uslova otkupa.
PREPORUKA

Problemi koje možete da sprečite pre kupovine polovnjaka - Obavezno proverite ovo
vodic

U kom periodu godine se najviše isplati da kupite automobil?
savet

Ako prodajete automobil, ovih 10 stvari obavezno uklonite pre predaje ključeva novom vlasniku
vest
Šta je isplativije?
Auto-kredit može biti praktičniji izbor za građane koji kupuju polovan automobil, nemaju novac za veće učešće ili žele da izbegnu obavezno kasko osiguranje, kada banka to dozvoljava.
Finansijski lizing može biti konkurentniji prilikom kupovine novog automobila, posebno ako proizvođač ili auto-diler nudi povoljnije uslove finansiranja.
Za preduzetnike i kompanije lizing može imati dodatne prednosti, ali poreski tretman zavisi od vrste vozila, delatnosti i propisa.
Pet saveta pre potpisivanja ugovora
1. Poredite efektivnu, a ne samo nominalnu kamatu - Proverite i troškove koji nisu uključeni u njen obračun
2. Tražite ukupan iznos za plaćanje - Saberite učešće, rate, naknade, osiguranje i eventualni otkup
3. Proverite cenu kaska -Tokom nekoliko godina taj izdatak može dostići više hiljada evra.
4. Obratite pažnju na valutnu klauzulu - Promena kursa može povećati obaveze izražene u dinarima.
5. Proverite uslove prevremene otplate - To je važno ako planirate da ranije zatvorite dug ili prodate automobil.
Zabranjeno preuzimanje dela ili čitavog teksta, bez navođenja i linkovanja izvora i autora, a u skladu sa odredbama uslova korišćenja portala kamatica.com i Zakonom o javnom informisanju i medijima.

Ostavi komentar