


Na kraju juna ALTA banka imala je 172 milijarde dinara depozita, dok je u kreditima klijentima plasirala oko 106 milijardi. Gotovina je činila gotovo 39 odsto njene ukupne aktive, znatno više nego kod najvećih banaka na tržištu. Šta nam o poslovanju banke govore podaci iz njenog poslednjeg objavljenog kvartalnog izveštaja?

Građani, privreda i drugi klijenti ALTA banke imali su na kraju juna ove godine u toj banci položeno 172 milijarde dinara, odnosno oko 1,47 milijardi evra. Reč je o depozitima koji bi, u skladu sa zakonom i pravilima stečajnog postupka, trebalo da budu namirivani iz raspoloživih sredstava banke. Međutim, od ovog preseka prošla su četiri meseca, a stanje se u međuvremenu sigurno promenilo, posebno imajući u vidu sumnje da je deo novca povučen prethodnih dana.
S druge strane, klijenti su od ALTA banke povukli oko 105,8 milijardi dinara kredita, odnosno nešto više od 900 miliona evra. Naplata tih potraživanja trebalo bi da bude jedan od izvora za formiranje stečajne mase iz koje će se namirivati poverioci. Reč je o podacima iz izveštaja za drugi kvartal 2026. godine, objavljenog na sajtu Narodne banke Srbije. Oni pokazuju da je banka na kraju juna imala značajnu količinu raspoloživog novca i strukturu poslovanja koja se razlikovala od one kod najvećih banaka na domaćem tržištu. Šta je, onda, moglo da pođe po zlu i dovede do oduzimanja dozvole za rad?
Poređenje podataka ALTA banke sa poslovanjem pet najvećih banaka u Srbiji ukazuje na nekoliko zanimljivih razlika - od odnosa kredita i depozita, preko količine gotovine, do profitabilnosti i prihoda od naknada.
Stabilnost ili čuvanje novca?
Kada se uporede odobreni krediti i prikupljeni depoziti, vidi se da je udeo kredita u depozitima ALTA banke bio nešto manji od 62 odsto. U prethodnim godinama taj odnos bio je i znatno niži. Kod pet najvećih banaka na domaćem tržištu koje smo analizirali, ovaj udeo je, osim kod jedne, uglavnom bio znatno veći - iznad 80, pa i 90 odsto. To sugeriše da je ALTA banka bila opreznija u plasiranju novca prikupljenog od klijenata u kredite.
Slična razlika vidi se i kada se posmatra udeo kredita u ukupnoj aktivi. Kod ALTA banke on je bio nešto ispod 50 odsto, dok je kod posmatranih banaka bio osetno veći. Drugim rečima, one su veći deo svoje imovine plasirale kroz kreditiranje građana i privrede.
Posebno se izdvaja količina gotovine kojom je ALTA raspolagala. Na kraju drugog kvartala 2026. godine banka je imala 83,46 milijardi dinara gotovine. Taj iznos je rastao iz godine u godinu, a vrhunac je dostignut krajem 2025, kada je premašio 90 milijardi dinara. U odnosu na ukupnu aktivu od oko 214,9 milijardi dinara, gotovina je činila čak 38,8 odsto. Kod najvećih banaka na tržištu taj udeo kretao se od oko 15 do 22 odsto. Zanimljivo je da ALTA, iako znatno manja od najvećih banaka, nije mnogo zaostajala za njima po apsolutnom iznosu gotovine kojom je raspolagala.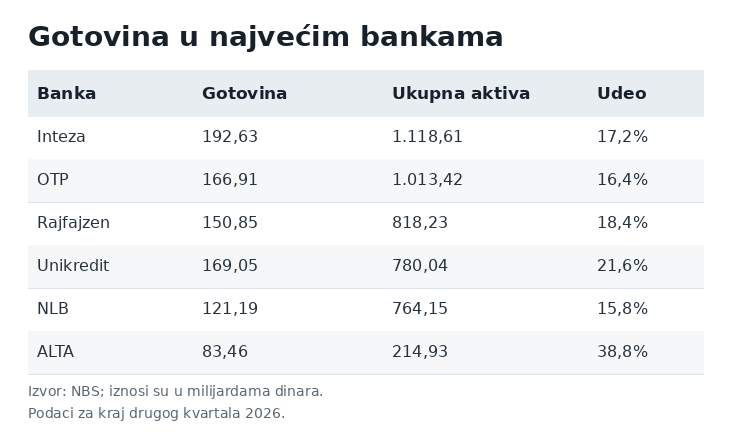
PREPORUKA

Koje sve državne kompanije imaju račune u Alta banci?
analiza

Da li problemi ALTA banke mogu da se preliju na druge banke? Uzelac otkrio šta se dešava sa bankarskim sistemom
analiza

Od kupovine banaka do Idea marketa - Gde se sve širilo poslovno carstvo vlasnika Alta banke i ko je finansirao velike poslove
analiza
Ovakva struktura može se tumačiti na različite načine. Jedno tumačenje je da je banka imala konzervativniji pristup, sa većim oslanjanjem na gotovinu i manjim kreditnim rizikom. Takav model može da doprinese likvidnosti i sigurnosti, ali istovremeno može da ograniči mogućnosti za ostvarivanje prihoda od kreditiranja.
Drugo pitanje je zašto je toliki deo novca ostajao u gotovini, umesto da bude plasiran u kredite ili druge oblike aktive. Upravo zbog toga se nameće i pitanje da li je ALTA više ličila na banku koja aktivno kreditira privredu i građane ili na instituciju koja veliki deo prikupljenog novca drži u rezervi.
Profitabilnost - dobit znatno manja nego prošle godine
Bankarski sektor u Srbiji poslednjih godina beleži visoku profitabilnost. Međutim, podaci iz zvaničnih izveštaja ALTA banke pokazuju da njen rezultat nije pratio taj trend u istoj meri. Dobit banke na kraju prve polovine prošle godine iznosila je 1,22 milijarde dinara. U istom periodu ove godine bila je svega 244 miliona dinara. Razlika je velika i u poređenju sa prvim polugodištima prethodnih godina. Dobit je u prvoj polovini 2023. iznosila oko 886,5 miliona dinara, a u istom periodu 2024. godine oko 402,4 miliona dinara.
Kako je objavio Đorđe Jevtić, urednik portala Bankarski monitor i bivši direktor Uprave za nadzor nad finansijskim institucijama NBS, ALTA banka je prošle godine bila među bankama sa najmanjim povraćajem na imovinu, kao i sa najmanjim povraćajem na kapital. Prema njegovim navodima, ni rezultati iz prethodnih godina nisu bili mnogo bolji.
Naknade i provizije važnije od kamata?
Još jedna specifičnost poslovanja ALTA banke vidi se u strukturi prihoda. Njen neto prihod od naknada i provizija, recimo tokom poslednje dve godine, čak je blago premašivao neto prihod od kamata na plasirane kredite. To se može povezati sa učešćem banke u menjačkim poslovima, ali i naplatom naknada i provizija za uplate koje su građani i privreda obavljali prema institucijama i državnim preduzećima za koja je banka pružala usluge platnog prometa.Takva struktura prihoda razlikovala se od modela u kojem su kamate na kredite glavni izvor zarade banke.
Veliki rast ostalih rashoda
Jedan od parametara koji posebno odskače u bilansu ALTA banke ove godine jeste rast ostalih rashoda. Oni su u prva dva kvartala dostigli oko 1,9 milijardi dinara. Poređenja radi, za celu 2025. godinu iznosili su 2,6 milijardi, dok su u celoj 2024. bili 1,81 milijardu dinara. U 2023. godini iznosili su 934 miliona dinara. U ostale rashode mogu da spadaju različiti troškovi poslovanja, poput administrativnih troškova, materijala i usluga. Oni ne obuhvataju troškove zarada, koji su u posmatranom periodu iznosili nešto više od milijardu dinara. Zbog naglog rasta ostalih rashoda nameće se pitanje šta je dovelo do takvog povećanja i na šta je banka trošila novac.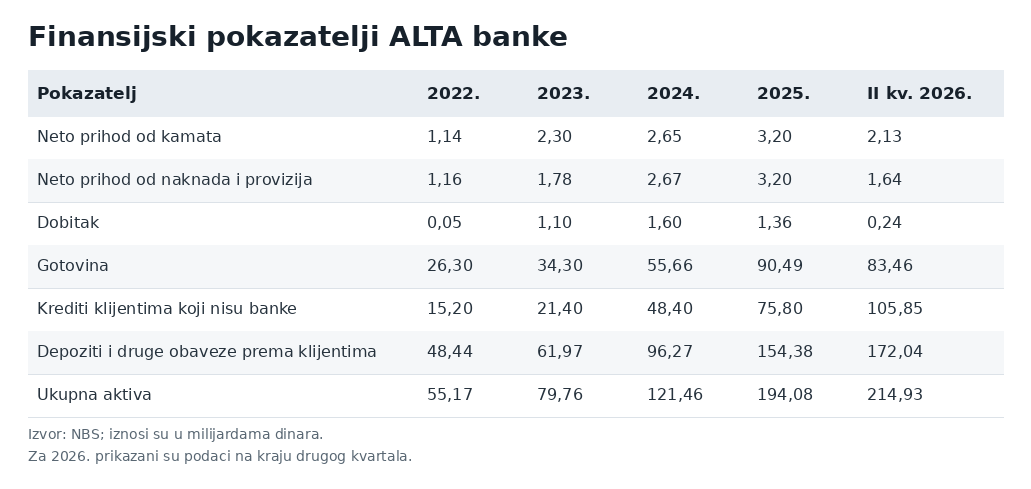
Koliko novca može da bude vraćeno klijentima?
Podaci iz izveštaja pokazuju da je ALTA banka na kraju juna imala depozite klijenata od oko 1,47 milijardi evra. Kada se uključe i druge obaveze, ukupan iznos bio je veći i približavao se 1,6 milijardi evra. Istovremeno, banka je raspolagala gotovinom u vrednosti od oko 713 miliona evra. Pored toga, oko 904 miliona evra bilo je plasirano kroz kredite klijentima koji nisu banke i druge finansijske organizacije. Naplata tih potraživanja trebalo bi da doprinese stečajnoj masi. Još oko 130 miliona evra bilo je plasirano drugim bankama. Akcijski kapital vlasnika iznosio je više od 192 miliona evra.
Ipak, ove brojke ne daju konačan odgovor na pitanje koliko novca će klijentima zaista biti isplaćeno. One predstavljaju stanje na kraju juna, a ne stanje u trenutku oduzimanja dozvole za rad. U međuvremenu je moglo doći do povlačenja depozita, promena u obavezama i drugim stavkama bilansa. Pravo stanje utvrdiće stečajni upravnik, koji će morati da popiše imovinu i obaveze banke, proveri potraživanja i utvrdi koliko sredstava može da bude iskorišćeno za namirenje poverilaca.
Šta je moglo da dovede do kraha?
Na osnovu podataka iz drugog kvartala moglo bi se zaključiti da je ALTA banka imala model poslovanja sa velikim osloncem na depozite klijenata, relativno skromnijim kreditiranjem i visokim udelom gotovine u aktivi. Takva struktura joj je omogućavala da raspolaže značajnim sredstvima, bez velikog oslanjanja na dodatno zaduživanje radi finansiranja kreditnih plasmana. Međutim, visoka gotovina i povoljan odnos kredita i depozita sami po sebi ne znače da je banka sigurna. Za procenu njenog stvarnog stanja važni su i kvalitet aktive, poreklo i stabilnost kapitala, struktura obaveza, kao i eventualni nagli odliv sredstava.
U svetlu informacija koje su poslednjih dana objavili Tužilaštvo za organizovani kriminal i Narodna banka Srbije, kao i svedočenja zaposlenih, jedno od ključnih pitanja jeste da li je došlo do značajnog povlačenja novca i u kom obimu. Odgovor na to trebalo bi da pruže istraga i analiza stečajnog upravnika.Važno će biti i utvrditi ko je povlačio sredstva, kada se to dogodilo i da li su pojedini klijenti imali informacije koje ostali nisu imali. Tek kada ti podaci budu poznati, biće moguće proceniti da li je i u kojoj meri odliv depozita uticao na propast banke.

Ostavi komentar