


Kamate na stambene kredite u Nemačkoj dostigle su gotovo 4,5 odsto, što je najviši nivo od 2009. godine.

Novi inflatorni pritisci i strahovanja da bi sukobi na Bliskom istoku mogli dodatno da povećaju cene energenata i troškove zaduživanja ponovo su otvorili pitanje koliko će građanima biti teško da finansiraju kupovinu nekretnine.
Rast kamatnih stopa ne utiče samo na cenu kredita već i na svakodnevni život građana, jer veće mesečne rate ostavljaju manje prostora za ostale troškove. U uslovima ekonomske neizvesnosti, sve važnije postaje pitanje kako se odgovorno zadužiti i proceniti sopstvene finansijske mogućnosti.
O ovim temama govorio je Dušan Uzelac, urednik portala Kamatica, gostujući u Jutarnjem programu RTS-a. Osvrnuo se na uzroke rasta kamata u Evropi, moguće posledice po građane Srbije i najvažnije faktore koje treba uzeti u obzir pre donošenja odluke o stambenom kreditu.
Skupi energenti i neizvesnost pritiskaju evropsku privredu
Govoreći o uzrocima rasta kamata u Nemačkoj, Uzelac je ukazao na širu sliku evropske ekonomije, koja se suočava sa skupim energentima, padom konkurentnosti i sve izraženijim pritiskom globalnog tržišta.
„Ako vi privredu pritiskate skupim energentima, što se dešava Evropi od početka ukrajinske krize, očigledno je da ta privredna aktivnost pati“, objasnio je Uzelac.
Prema njegovim rečima, slabija privredna aktivnost i veća neizvesnost odražavaju se i na finansijska tržišta, gde rizik postaje jedan od faktora koji utiču na cenu novca.
„Novac je u tom slučaju skuplji zato što je okruženje rizičnije, i to posledično proizvodi više kamatne stope“, istakao je urednik Kamatice.
Više kamate znače i veće mesečne rate kredita, što dodatno opterećuje kućne budžete. Kada veći deo prihoda odlazi na otplatu dugova, građani moraju pažljivije da raspoređuju novac i prilagođavaju svoje potrošačke navike.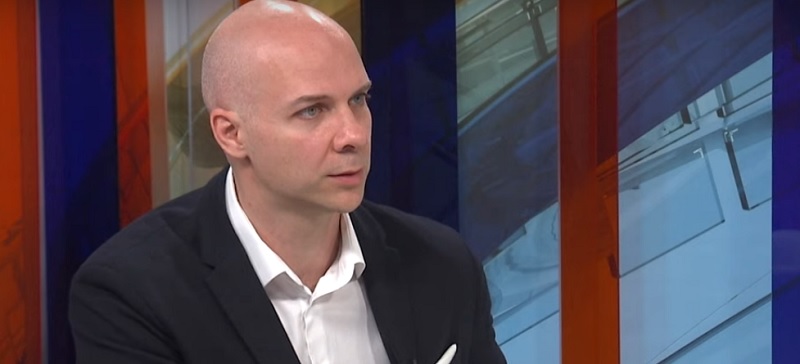
Da li rast kamata u Evropi može da pogodi i Srbiju?
Kada je reč o domaćem tržištu, Uzelac ne očekuje drastičan rast rata usled promena kamatnih stopa, ali naglašava da je dugoročne prognoze teško davati u uslovima globalne neizvesnosti.
„Ne očekujem da bude neki drastični rast“, rekao je Uzelac, podsećajući da u Srbiji postoji mehanizam koji štiti građane od naglih promena referentnih kamatnih stopa i njihovog neposrednog uticaja na mesečne obaveze.
Ipak, na kretanje finansijskih tržišta danas utiče veliki broj faktora, zbog čega nije jednostavno pouzdano predvideti šta će se dešavati u narednim mesecima.
Uzelac je ocenio i da monetarne mere same po sebi ne mogu da reše dugoročne strukturne probleme privrede, posebno kada je reč o industrijskoj proizvodnji, konkurentnosti i posledicama ranijih ekonomskih odluka.
„Neće ništa pojeftiniti, nego dajte da promenimo mehanizam“
Govoreći o sve većem pritisku troškova života na građane širom Evrope, Uzelac je ukazao na to da problem nije samo u poskupljenjima već i u osećaju da se životni standard teško može poboljšati.
„Neće ništa pojeftiniti. Mi smo se s time pomirili. U smislu, jasno nam je da neće, ali dobro, onda dajte da promenimo mehanizam“, poručio je Uzelac.
PREPORUKA

Kasni vam plata, a stiže rata kredita? Evo kako da pomerite datum otplate i izbegnete dodatne troškove
savet

Banka traži životno osiguranje za stambeni kredit - Da li morate da prihvatite njen izbor?
analiza

Kirija kao rata za stan, ali postoji jedna velika prepreka za kupce
analiza
Prema njegovoj oceni, nezadovoljstvo građana zbog troškova života, cena proizvoda i finansijske nesigurnosti deo je šireg problema raspodele ekonomskih koristi. Zato smatra da je potrebno razgovarati ne samo o tome kako građani mogu da smanje troškove, već i o tome kako da unaprede uslove u kojima ostvaruju prihode.
Stambeni kredit je odgovornost koja traje decenijama
Poseban deo razgovora bio je posvećen građanima koji razmišljaju o kupovini stana i zaduživanju na period od 15, 20 ili 30 godina. Uzelac je naglasio da odluka o kreditu mora da se zasniva na realnoj proceni ličnih finansija, a ne na optimističnim obećanjima ili očekivanjima da će se okolnosti same od sebe popraviti.
„Lične finansije su lične finansije. Isključiva odgovornost je vaša za sve odluke koje donesete. Stanje na vašem računu je rezultat vaših 1.000 prethodnih odluka“, istakao je Uzelac.
Kako je objasnio, najvažnije pitanje nije samo kolika je trenutna rata kredita već i da li će osoba moći redovno da je izmiruje u promenjenim životnim i ekonomskim okolnostima.
„Kapacitet vašeg zarađivanja u budućnosti je ono što odlučuje da li će to biti dobra odluka ili loša odluka“, naglasio je.
Uzelac je upozorio i da građani ne bi trebalo da se oslanjaju isključivo na procene banaka o tome koliko novca mogu da pozajme. Umesto toga, potrebno je pažljivo izračunati koliko je zaista neophodno za kupovinu nekretnine i koliku obavezu kućni budžet može dugoročno da podnese.
„Ne oslanjajte se na slatkorečive prodajne priče bankara da možete da uzmete i više nego što tražite, nego papir i olovka i kažete koliko je dovoljno i sa tim upravljate“, poručio je urednik Kamatice.
Rešenje nije samo u štednji, već i u većoj zaradi
Na kraju razgovora, Uzelac se osvrnuo i na čest savet da građani, u uslovima stalnih poskupljenja, jednostavno treba da troše manje. Prema njegovom mišljenju, takav pristup nije dovoljan ukoliko se istovremeno ne radi na povećanju prihoda.
„Suludo bi bilo da vas savetujem, pošto će sve poskupljivati, da trošite sve manje i manje. To je put za finansijsku propast i to nije ideja“, rekao je Uzelac.
Umesto da se sva pažnja usmeri na smanjivanje potrošnje, smatra da građani treba da razmišljaju i o mogućnostima da povećaju svoju zaradu, traže bolje uslove rada i aktivnije upravljaju sopstvenim finansijama.
Poruka građanima koji planiraju kupovinu stana jasna jeste da, pre nego što se obavežu na višedecenijsku otplatu kredita, potrebno je da realno procene svoje mogućnosti, izračunaju koliko mogu da izdvajaju svakog meseca i ne zadužuju se više nego što im je zaista potrebno.
U vremenu kada je ekonomska neizvesnost sve izraženija, odgovorno upravljanje novcem i sposobnost ostvarivanja prihoda važniji su nego ikada.

Ostavi komentar